Estudos da BCG, NIQ e World Data Lab indicam que a IA já influencia quais marcas entram na disputa
 Felipe Bazon
Tabela de conteúdo
- 1. TL;DR
- 2. Neste artigo, você vai entender:
- 3. A mudança começou antes da IA
- 4. Três fontes, três tipos de evidência
- 5. BCG: a IA entra antes da escolha
- 6. NIQ e World Data Lab: descoberta virou parte da distribuição
- 7. John Lewis: o sinal já chegou ao relatório de tráfego
- 8. A IA começa a montar o conjunto de consideração
- 9. Esses dados não definem nossa estratégia para clientes brasileiros
- 10. O que a State of Search Brasil 6 já mostrava
- 11. A State of Search Brasil 7 trará o contraponto brasileiro
- 12. Da palavra-chave à continuidade de presença
- 13. A próxima vantagem começa antes do clique
Os estudos indicam que a IA já influencia quais marcas entram no conjunto de consideração. Um sinal operacional da John Lewis mostra essa mudança chegando ao varejo, enquanto a decisão continua distribuída entre busca, conteúdo, avaliações e canais próprios.
A discussão sobre IA e consumo entrou em uma nova fase. A pergunta já não é apenas se as pessoas usam essas ferramentas para pesquisar produtos, mas se a IA começou a interferir na lista de marcas consideradas antes do Google, do e-commerce ou da comparação de preços.
TL;DR
- Na pesquisa da BCG, 31% dos entrevistados disseram usar IA em alguma etapa da jornada; em cerca de 63% das jornadas assistidas, a tecnologia apresentou marcas que talvez não entrassem no repertório inicial.
- NIQ e World Data Lab apontam avanço da IA na descoberta. Um indicador interno da John Lewis associado a buscas por IA passou de 0,3% para 2,5% em um ano.
- A State of Search Brasil 6 já mostrava uma combinação de adoção e cautela: 81% haviam usado IA, 93% não confiavam totalmente nas respostas e 80% verificavam informações em outras fontes.
- Os estudos internacionais orientam hipóteses, mas não substituem evidências locais. Com a coleta concluída, a State of Search Brasil 7 permitirá avaliar quais desses movimentos já aparecem no comportamento do consumidor brasileiro.
Neste artigo, você vai entender:
- como a IA começa a influenciar quais marcas entram no repertório inicial;
- o que as três fontes realmente mediram e por que seus números não são comparáveis;
- como a State of Search Brasil 6 ajuda a interpretar adoção e validação no país;
- por que SEO, GEO e Organic Visibility precisam operar como uma estratégia única.
A mudança começou antes da IA
Desde 2018, venho defendendo que a jornada deixou de caber no funil linear. As pessoas avançam, voltam, comparam, reformulam a dúvida e recomeçam a busca em outro ambiente. A IA não criou esse comportamento. Ela tornou os ciclos mais rápidos e difíceis de atribuir.
Uma recomendação recebida no ChatGPT pode gerar uma busca de marca no Google e levar a avaliações, vídeos ou novas perguntas à IA. Uma visita atribuída ao orgânico pode ter começado em uma resposta generativa que nunca enviou um clique.
Foi esse encadeamento que explorei no artigo sobre como a jornada de busca conecta IA, SEO e mídia paga. O que os novos dados acrescentam é uma mudança de posição: a IA já não aparece apenas como apoio depois que o consumidor conhece as opções. Ela começa a influenciar quais opções chegam a existir para ele.
Três fontes, três tipos de evidência
Chamar tudo de “estudo” seria conveniente, mas impreciso.
A BCG pesquisou mais de 13 mil consumidores em 12 mercados, incluindo o Brasil. A NIQ e a World Data Lab reuniram pesquisas declarativas, painéis, dados de consumo e projeções. A John Lewis divulgou à imprensa um indicador de seus próprios canais.
São evidências de naturezas diferentes. Não devem ser somadas nem comparadas como se medissem a mesma população, pergunta ou etapa da jornada. Juntas, porém, ajudam a enxergar a mudança por ângulos complementares.
BCG: a IA entra antes da escolha
Na pesquisa da BCG, 31% dos entrevistados disseram usar IA ao menos ocasionalmente em alguma etapa da jornada de compra. Entre as jornadas assistidas por IA, cerca de 63% incluíram marcas que o consumidor afirmou não considerar anteriormente.
Este talvez seja o dado mais importante do conjunto. Se uma IA insere uma marca no repertório inicial, ela passa a disputar uma etapa anterior ao clique. Antes da comparação, algum sistema já filtrou o universo disponível e apresentou uma lista possível.
Isso não significa que a IA tenha conquistado autoridade para decidir. Apenas 20% disseram confiar completamente nessas ferramentas, enquanto 60% afirmaram limitar as informações pessoais ou sensíveis que compartilham com elas. A tensão continua sendo a mesma que identifiquei ao cruzar Alchemer, Experian, Ipsos e NIQ no artigo A IA já influencia a compra, mas ainda não conquistou a confiança do consumidor: utilidade avança mais rápido que confiança.
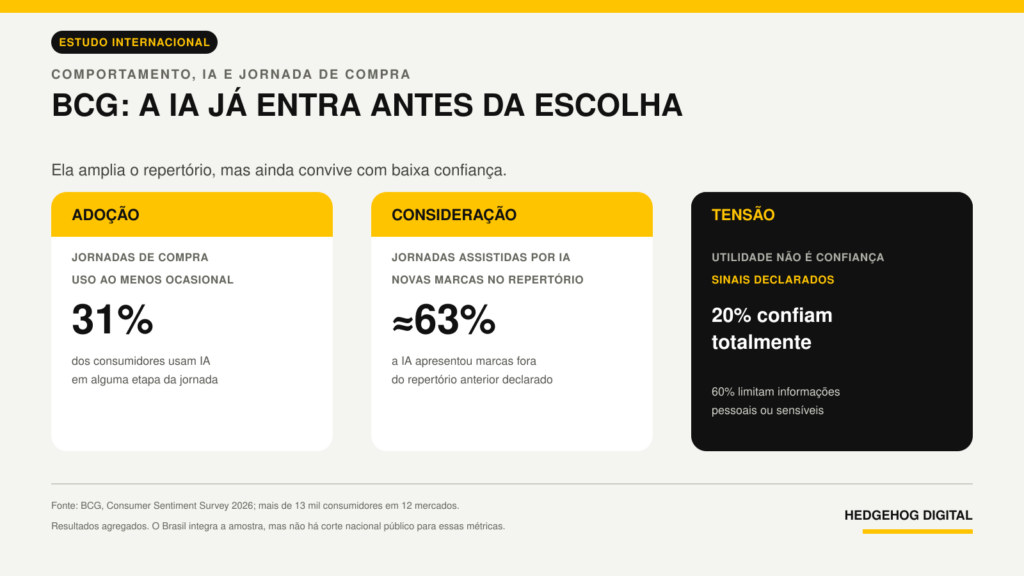
Infográfico: a IA já participa da jornada e pode ampliar o conjunto de consideração, mas confiança e compartilhamento de dados continuam limitados. Fonte: BCG, Consumer Sentiment Survey 2026, com mais de 13 mil consumidores em 12 mercados. Elaboração: Hedgehog Digital. Os resultados são agregados e não representam um corte específico do Brasil.
NIQ e World Data Lab: descoberta virou parte da distribuição
O relatório A Tale of Two Consumers cita que cerca de 74% dos compradores usam alguma forma de IA para descobrir produtos, enquanto 20% dizem utilizá-la em atividades de compra.
Esses percentuais pedem disciplina. A página pública combina bases, remete parte dos dados à NIQ Consumer Life 2025 e não detalha a amostra específica. Não é correto tratá-los como um funil, porque as perguntas e o significado de “shopping” podem ser diferentes.
A contribuição estratégica do relatório está em outra frase: conforme agentes e assistentes filtram opções, ser descoberto passa a ser tão crítico quanto estar distribuído.
Preço, disponibilidade, especificações, diferenciais e reputação precisam estar compreensíveis também para os sistemas que organizam alternativas. Uma marca pode ter estoque e mídia, mas ficar fora da resposta; pode aparecer nela e perder a validação na fonte seguinte. Descoberta e distribuição da informação passam a integrar o mesmo problema.
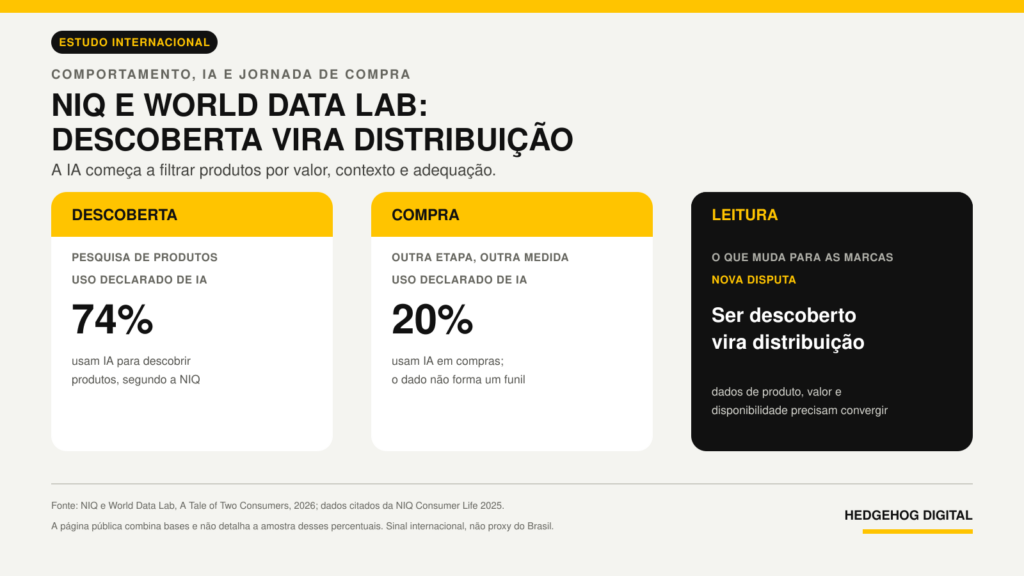
Infográfico: a IA ganha espaço na descoberta de produtos, enquanto sua utilização em compras aparece em uma medida distinta. Fonte: NIQ e World Data Lab, A Tale of Two Consumers, 2026, com dados citados da NIQ Consumer Life 2025. Elaboração: Hedgehog Digital. A página pública combina bases e não detalha a amostra desses percentuais.
John Lewis: o sinal já chegou ao relatório de tráfego
No início de setembro, a John Lewis informou que um indicador interno associado a buscas por ferramentas de IA teria passado de 0,3% para 2,5% em um ano.
O número foi divulgado pela Reuters e pelo Guardian, mas denominador, números absolutos, classificação dos referenciadores e conversões não foram publicados. É um sinal operacional da varejista, não um estudo de mercado nem um retrato do Reino Unido.
No mesmo período, a John Lewis lançou um estúdio para produzir vídeos e conteúdo com influenciadores. Não há causalidade demonstrada entre as duas iniciativas. Há, sim, uma empresa tradicional ampliando sua produção para um ambiente em que conteúdo e sinais de marca circulam entre buscadores, redes e sistemas generativos.
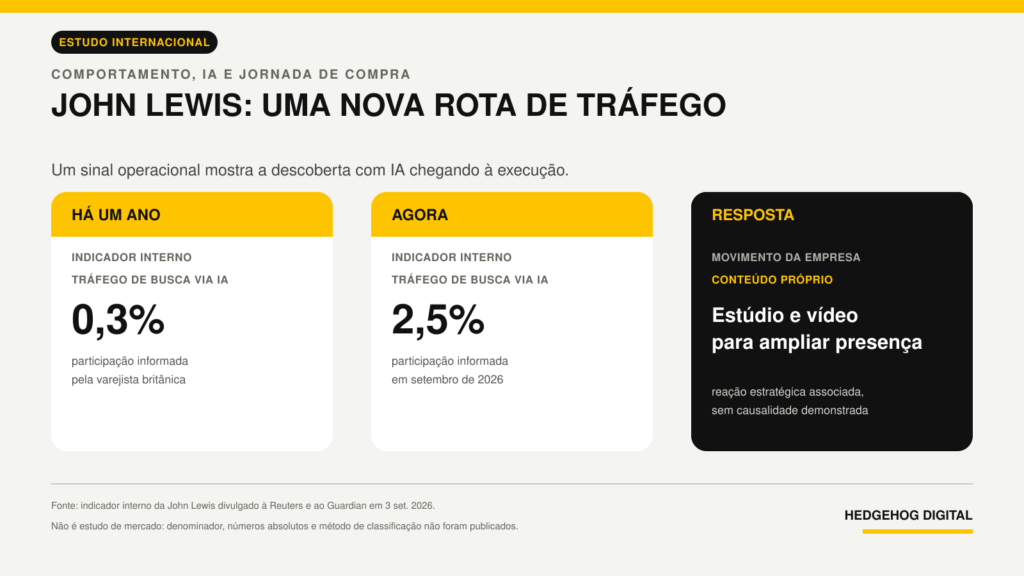
Infográfico: a John Lewis informou uma nova rota de tráfego associada a ferramentas de IA e, no mesmo período, ampliou sua operação de conteúdo. Fonte: indicador interno divulgado à Reuters e ao Guardian em 3 de setembro de 2026. Elaboração: Hedgehog Digital. Não é um estudo de mercado e não há causalidade demonstrada.
A IA começa a montar o conjunto de consideração
Minha leitura dos três sinais é que a nova disputa acontece em três níveis:
- Entrar no repertório: a marca precisa ser compreendida e recuperada quando a IA monta as alternativas.
- Sobreviver à validação: a recomendação precisa continuar fazendo sentido no Google, em avaliações, vídeos, comparadores, imprensa, comunidades e no site da empresa.
- Converter confiança em ação: preço, estoque, prazo, experiência, garantia e atendimento precisam confirmar a promessa que colocou a marca na disputa.
O conjunto de consideração deixou de ser formado em um único canal. Ele é montado, desmontado e reconstruído ao longo de uma jornada recursiva.
Esses dados não definem nossa estratégia para clientes brasileiros
Não usamos um percentual agregado de 12 mercados, uma síntese de bases globais ou o indicador de um varejista britânico para determinar a estratégia de uma marca no Brasil.
Essas fontes funcionam como radar para formular hipóteses. A estratégia nasce do contexto de cada cliente: dados próprios, categoria, concorrência, consultas, perguntas feitas às IAs, reputação e resultado de negócio.
Estar ligado no mercado não significa importar conclusões prontas. Significa chegar às perguntas certas antes que elas se tornem óbvias.
O que a State of Search Brasil 6 já mostrava
A State of Search Brasil 6, com 4.157 participantes, registrou que 81% já haviam usado IA. Entre os respondentes, 93% disseram não confiar totalmente nas respostas e 80% afirmaram verificar outras fontes. Ao mesmo tempo, 84% pretendiam continuar usando o Google nas pesquisas do dia a dia e 82% queriam explorar ferramentas de IA.
Esses resultados não provam os achados internacionais e não devem ser comparados ponto a ponto com eles. O que existe é uma convergência de direção: IA e Google não aparecem como caminhos excludentes. Cada ambiente pode cumprir uma função diferente dentro da mesma jornada de decisão.
A IA sugere. O Google confirma. Uma avaliação contesta. Um vídeo demonstra. O site detalha. Uma nova dúvida leva o consumidor de volta à IA.
A State of Search Brasil 7 trará o contraponto brasileiro
A coleta de dados da State of Search Brasil 7 foi concluída e a análise está na fase final. A nova edição permitirá confrontar adoção, confiança, validação e distribuição da busca no país com os sinais observados fora dele, sem transformar uma possível convergência em confirmação automática.
Os dados já foram coletados. Até sua publicação, qualquer conclusão seria antecipação indevida.
Da palavra-chave à continuidade de presença
Se a IA participa da seleção inicial e o consumidor valida em vários canais, a estratégia não pode ser organizada apenas por posições, menções ou cliques diretos.
SEO continua sendo a fundação. É o trabalho que garante rastreamento, indexação, arquitetura, relevância, conteúdo e experiência. GEO amplia essa base para que marcas e informações sejam corretamente compreendidas, recuperadas, citadas e recomendadas pelos sistemas generativos. Como explico no artigo sobre o que é Generative Engine Optimization (GEO), essa disciplina não substitui o SEO. Ela expande seus fundamentos para novas superfícies de recuperação e resposta.
O Organic Visibility Framework conecta essas disciplinas à jornada completa. Os 7 Pilares do SEO sustentam a operação. A Tríade do SEO Moderno, formada por Entity SEO, Topical Authority e Information Gain, ajuda a construir reconhecimento contextual. Autoridade e pegada digital distribuem sinais consistentes por fontes próprias e de terceiros.
O objetivo não é estar em todo lugar por obrigação. É manter continuidade nos ambientes que influenciam cada decisão.
Para C-levels e lideranças de marketing, isso muda a agenda:
- mapear as perguntas e comparações que formam o conjunto de consideração, não apenas palavras-chave com volume;
- tornar dados de produto, preço, disponibilidade, entrega, garantia e diferenciais legíveis para pessoas e máquinas;
- criar conteúdo capaz de responder objeções reais e acrescentar informação, em vez de reproduzir o que já existe;
- fortalecer autores, entidades, reputação, avaliações, imprensa e demais sinais da pegada digital;
- medir menções e citações em IA junto com buscas de marca, tráfego assistido, conversões e receita;
- integrar SEO, GEO, conteúdo, mídia paga, Digital PR, produto e dados, porque o consumidor não respeita os silos do organograma.
A próxima vantagem começa antes do clique
O artigo anterior mostrou que a IA já influencia a compra sem ter conquistado toda a confiança do consumidor. Agora, os sinais indicam que ela começa a interferir em quais marcas chegam à validação. Quem não entra no conjunto de consideração talvez nunca receba a busca ou a visita; quem entra sem autoridade e coerência dificilmente transforma exposição em escolha.
É nessa interseção que a Hedgehog Digital se posiciona como uma agência de SEO especializada em GEO. Nossa consultoria de GEO conecta o diagnóstico da presença nas IAs aos fundamentos de SEO, à autoridade, à pegada digital e à mensuração do Organic Visibility Framework. Não adaptamos estratégias brasileiras a cada percentual estrangeiro. Investigamos o que as mudanças significam em cada mercado e transformamos evidências em prioridades ligadas à visibilidade, aos acessos, às conversões e à receita.
A jornada já tinha deixado de ser linear. Agora, a IA começa a reorganizar o ponto de partida. Para as marcas, a vantagem não estará apenas em ganhar o clique. Estará em conquistar o direito de entrar na disputa e continuar relevante até a decisão.
Sobre o autor
Felipe Bazon
Felipe Bazon é CSO da Hedgehog Digital e um dos profissionais de SEO mais renomados do país com reconhecimento internacional. Em 2015 e 2020 foi eleito profissional do ano de SEO no Brasil. Além da vasta experiência operacional, é também orador regular em eventos como E-show, OME Expo, Des-Madrid, Digitalks, RD Summit e Brighton SEO.
Comentários: